Ganar contracargos
Un contracargo es una acusación con plazo – aquí está la evidencia que vence a cada tipo, y cómo enviarla.
- ¿Qué es un contracargo, en realidad?
- Lee primero el código de razón
- "Yo no hice este cargo" – fraude (Visa 10.4, MC 4837)
- "Nunca lo recibí" – no recibido (Visa 13.1)
- "Yo cancelé esa suscripción" – recurrente cancelado (Visa 13.2, MC 4841)
- "No es lo que describieron" – disputas de calidad (Visa 13.3, MC 4853)
- "¿Y mi reembolso?" y "Me cobraron doble" (Visa 13.6, 12.6.1)
- El reloj es parte del caso
- Pelear el caso en Merchant360, paso a paso
- Cuándo pelear y cuándo aceptar
- El manual de prevención
¿Qué es un contracargo, en realidad?
Un contracargo es un alegato que el tarjetahabiente hizo a su propio banco. El banco te retira el dinero mientras te pide responder, así que un contracargo no es un veredicto. Ganas respondiendo al alegato específico con la evidencia específica que lo desmiente, antes del plazo.
Tres cosas deciden la mayoría de los casos: si tu evidencia responde al código de razón real y no a una defensa general, si llega a tiempo, y si tus registros existían antes de la disputa. Las confirmaciones de entrega, los recibos firmados y los hilos de mensajes no se pueden crear después.
Todo lo de este capítulo corresponde a cómo Merchant360 trabaja el caso por ti. Abre el caso en Money → Chargebacks y el panel del código de razón muestra la misma lista de evidencia para el código exacto que te tocó, más la estrategia de respuesta y la ventana de tiempo del emisor. La biblioteca de códigos, enlazada desde la página de Chargebacks, te deja buscar cualquier código antes de reunir documentos.
Una solicitud de copia (retrieval) no es un contracargo. El emisor pide una copia del recibo de venta, no se ha movido dinero, y subir el recibo antes de la fecha límite puede evitar que se convierta en uno. Nunca reembolses por una solicitud de copia.
¿Lo quieres junto a la caja? La lista imprimible de una página lleva la evidencia de cada familia como casillas literales. Imprímela, guárdala y dásela a quien abra el correo.
Si recibiste un correo de contracargo pero no ves el caso en la página, revisa la lista Processor chargebacks & reversals al final para ver el registro liquidado, y escribe al equipo de contracargos desde cualquier caso si algo se ve mal.
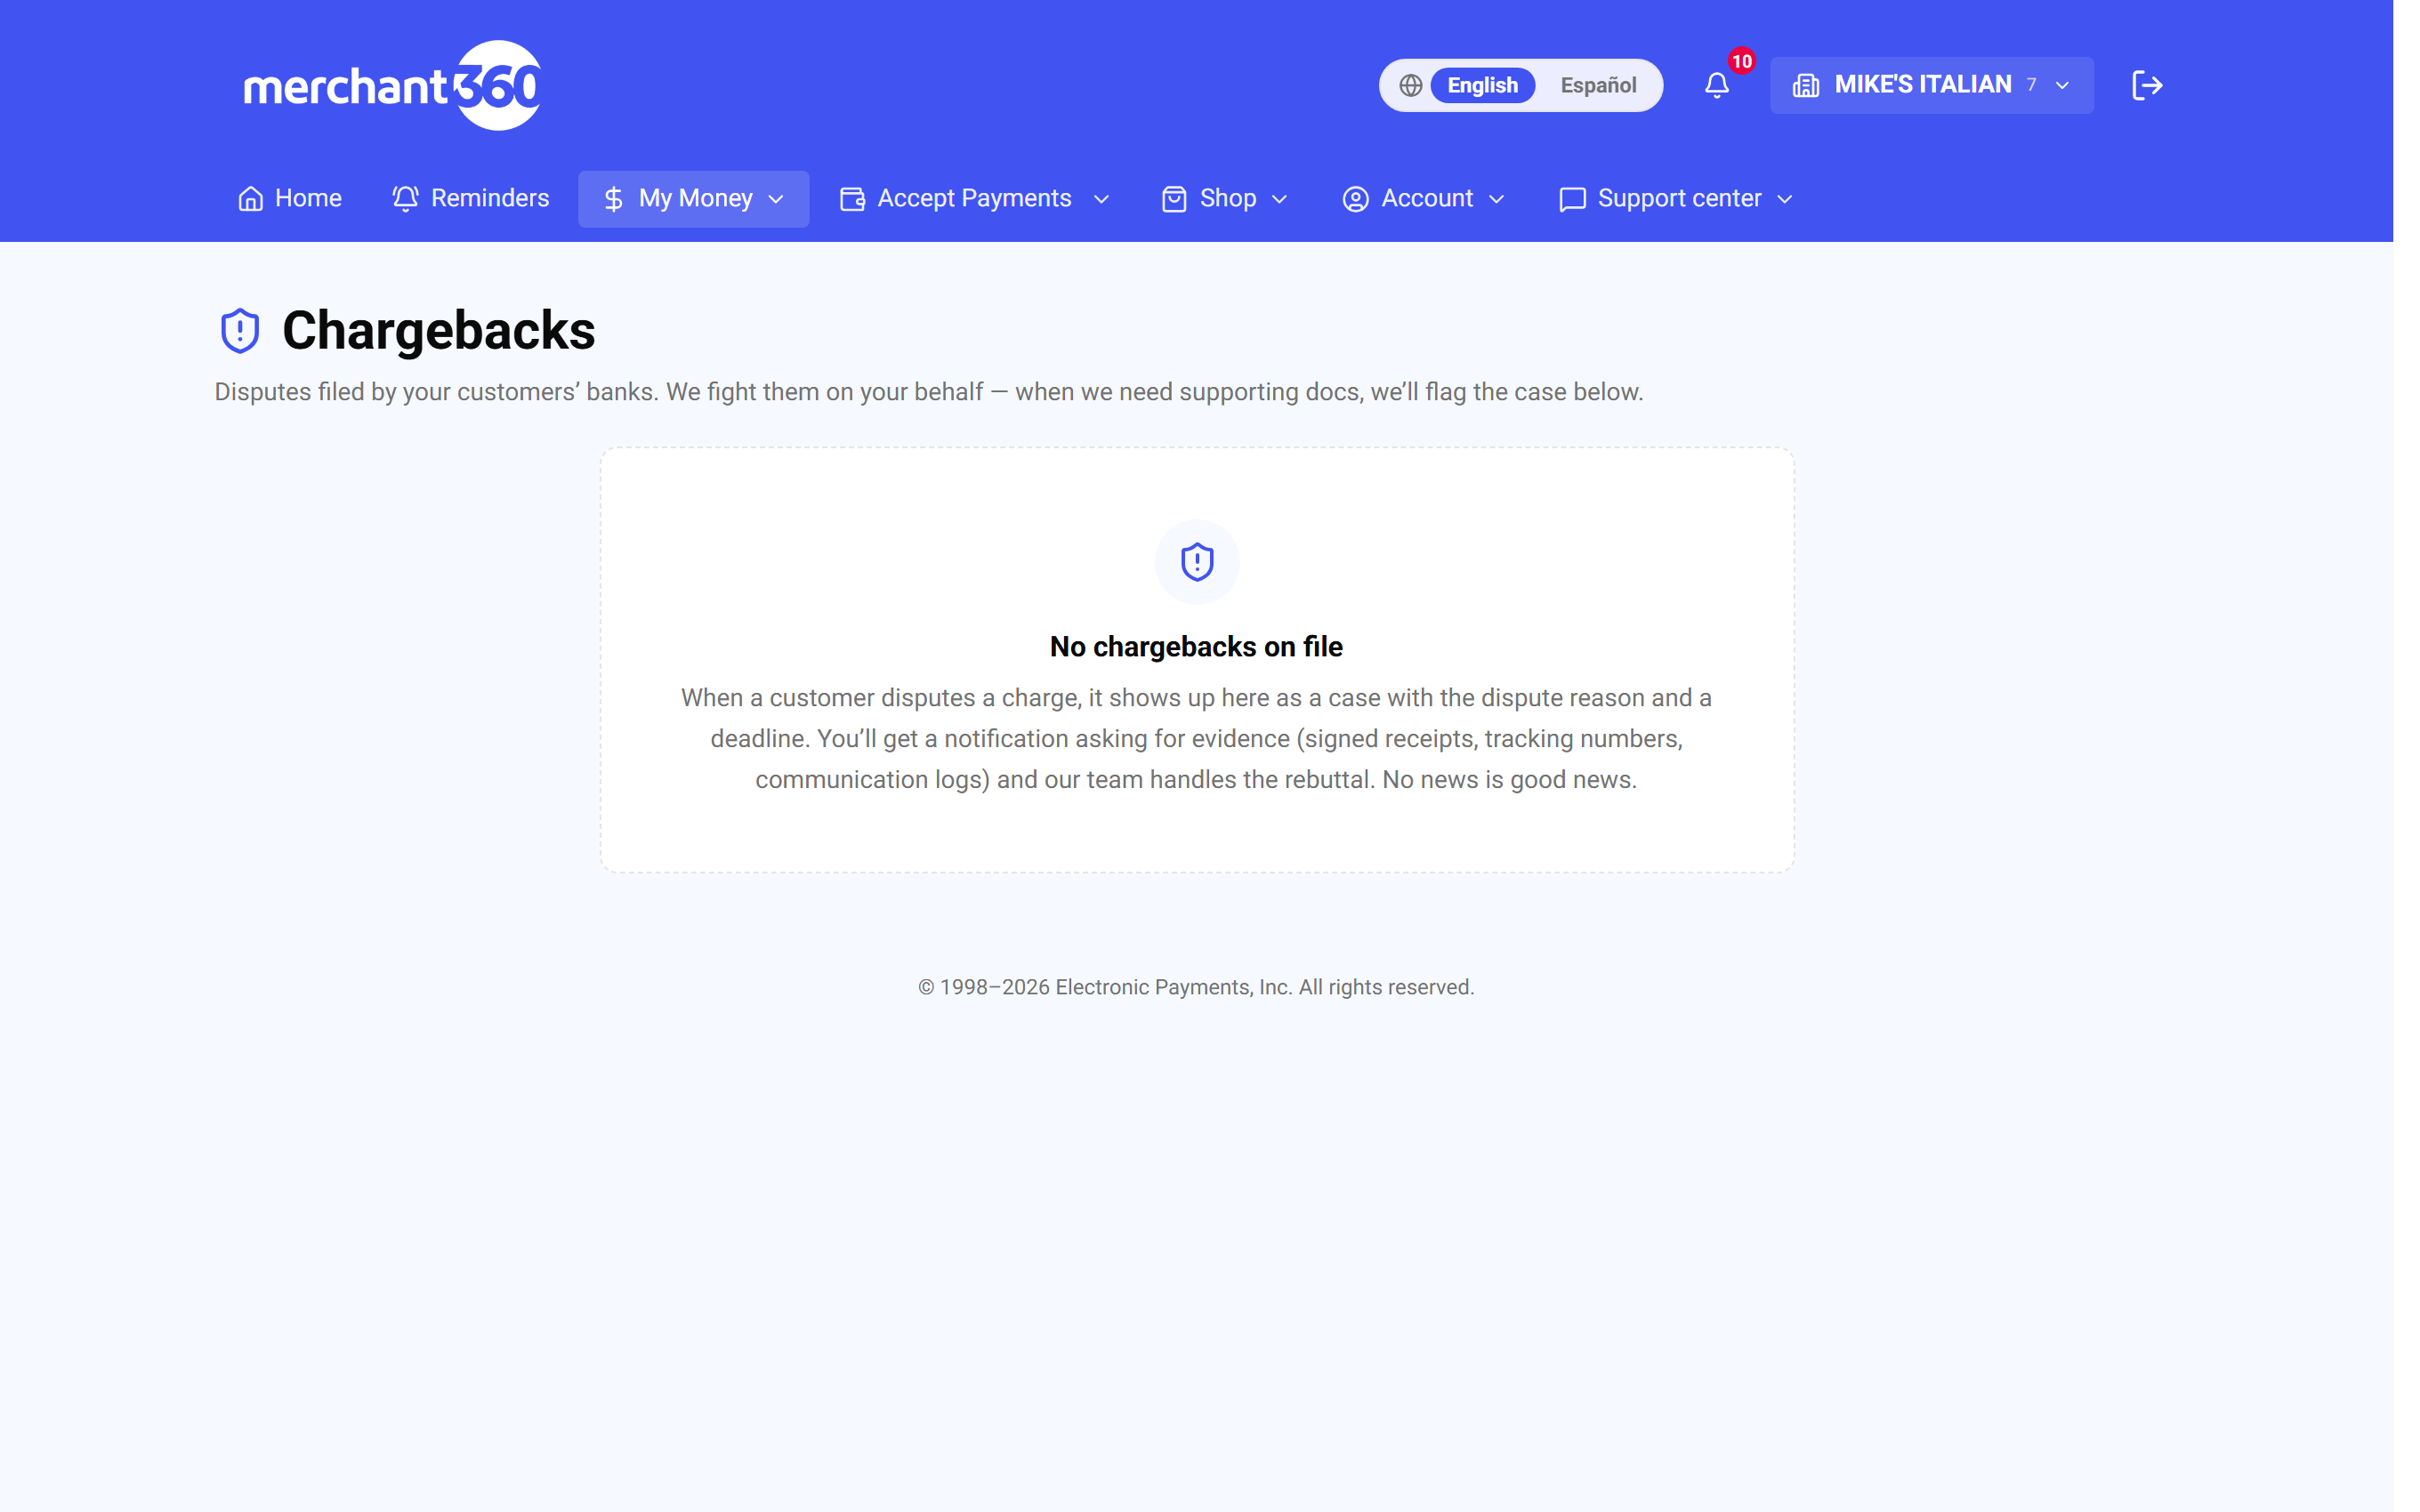
| En esta pantalla | What it does |
|---|---|
| Active / Closed | Las listas de casos en la página de Chargebacks. Los activos aún necesitan trabajo; los cerrados muestran Won, Lost o Accepted. |
| Reason-code guide | Abre la biblioteca de códigos de razón con lo que cada uno necesita para ganar. Busca por código, etiqueta o evidencia, e imprime la lista desde ahí. |
| Evidence checklist (PDF) | Descarga la lista de una página por familia de disputa. |
| Evidence needed for this reason code | Panel en cada caso: Required Evidence, Response Strategy, la Rule de la red y la Issuer window en días. |
| RETRIEVAL | Etiqueta que marca una solicitud de copia. Sube una copia del recibo; no reembolses. |
Lee primero el código de razón
Cada contracargo lleva un código de razón, el alegato oficial del banco del tarjetahabiente. Visa, Mastercard, Amex y Discover tienen códigos propios, pero todos caen en unas pocas familias: fraude ("yo no hice este cargo"), disputas de consumidor ("no recibí lo que pagué"), errores de proceso ("me cobraron doble o el monto equivocado") y problemas de autorización.
El código de razón decide toda tu respuesta. La prueba de entrega gana un caso de no recibido y no sirve de nada en uno de suscripción cancelada; un registro de cancelación es decisivo en recurrentes e irrelevante en fraude. Responde al alegato que realmente se hizo.
Merchant360 te decodifica el código en dos lugares. En la página del caso, el panel del código de razón muestra qué alega el banco, la ventana de tiempo del emisor, la evidencia requerida y la estrategia de respuesta. La biblioteca de códigos (Chargebacks → Reason-code guide) tiene todos los códigos para que busques uno antes de abrir el correo, busques por código, etiqueta o evidencia, e imprimas la lista.
Estás listo cuando puedes decir en una oración qué alega el banco y qué dos o tres documentos lo desmienten. Si el código de tu caso no está en la biblioteca, escribe al equipo de contracargos desde el caso y te dirán qué quiere el emisor.
| En esta pantalla | What it does |
|---|---|
| Search code, label, or evidence | Filtra la biblioteca de códigos mientras escribes. El conteo de códigos coincidentes se actualiza al lado. |
| Tarjeta de código de razón | Por cada código: la red, qué significa el alegato, cuánto tiempo tienes para responder y exactamente qué documentos lo ganan. |
| Print the evidence checklist (PDF) | Abre la lista imprimible de una página. |
| Back to my chargebacks | Regresa a la página de Chargebacks. |
| What this reason code means | Enlace en un caso que salta a ese código en la biblioteca. |
"Yo no hice este cargo" – fraude (Visa 10.4, MC 4837)
Es la familia más común para ventas sin tarjeta presente. El tarjetahabiente alega que el cargo no fue suyo. Tu trabajo es demostrar que el tarjetahabiente real lo hizo, o se benefició de él a sabiendas.
Evidencia que gana:
- Resultados de AVS y CVV de la venta. Merchant360 los guarda en la transacción, y el tipo de documento authorization record es donde van en el caso.
- Prueba de que enviaste a la dirección de facturación verificada por AVS: rastreo más confirmación de entrega, subidos como delivery proof y tracking number.
- La IP, dispositivo o actividad de cuenta del cliente ligada al pedido, subida como transaction log.
- Cualquier comunicación con el cliente sobre el pedido (correos, textos, el hilo de la factura), subida como communication log.
- Compras previas sin disputa del mismo cliente. La regla Compelling Evidence 3.0 de Visa permite que dos transacciones anteriores sin disputa del mismo dispositivo, IP o cuenta venzan un alegato de fraude de plano. Es la carta más fuerte con un cliente recurrente; exporta las ventas anteriores desde Transactions y súbelas.
En ventas con tarjeta presente, una lectura de chip EMV o un recibo firmado suele terminar la conversación, porque una transacción de chip traslada la responsabilidad del fraude fuera de ti. Sube el recibo firmado como signed authorization.
Si nada de esto existe, por ejemplo una venta tecleada sin AVS, sin registro de envío y sin hilo de mensajes, aceptar el caso evita pagar la cuota encima de la pérdida.
| En esta pantalla | What it does |
|---|---|
| Authorization record | Tipo de documento para los resultados de AVS y CVV de la venta y los detalles de aprobación. |
| Delivery proof / Tracking number | Tipos de documento para el rastreo de la paquetería y la confirmación de entrega a la dirección de facturación. |
| Transaction log | Tipo de documento para IP, dispositivo o actividad de cuenta ligada al pedido. |
| Communication log | Tipo de documento para correos y textos con el cliente. |
| Signed authorization | Tipo de documento para un recibo firmado o formulario de pedido firmado. |
"Nunca lo recibí" – no recibido (Visa 13.1)
El tarjetahabiente dice que los bienes o servicios nunca llegaron. Es la familia más ganable si guardaste registros de entrega.
Evidencia que gana:
- Rastreo mostrando la entrega a la dirección verificada. La confirmación con firma es el estándar de oro. Súbelo como delivery proof y agrega el tracking number.
- En servicios: registros de terminación como bitácoras de cita, marcas de tiempo, fotos de antes y después, y la orden de trabajo firmada. Sube fotos y bitácoras como delivery proof y la orden de trabajo como signed authorization.
- El hilo de comunicación. Un cliente que te escribió sobre el uso del producto ya concedió que lo recibió; sube el hilo como communication log.
Si el artículo de verdad no llegó porque la paquetería lo perdió, reembolsa pronto en vez de pelear. Una refutación perdida cuesta el monto y la cuota. Haz el reembolso desde Transactions y luego acepta el caso para que el cliente no reciba doble abono.
| En esta pantalla | What it does |
|---|---|
| Delivery proof | Tipo de documento para la confirmación de entrega de la paquetería, idealmente con firma. |
| Tracking number | Tipo de documento para la referencia de rastreo. |
| Signed authorization | Tipo de documento para una orden de trabajo o hoja de terminación firmada. |
| Communication log | Tipo de documento para el hilo de mensajes que muestra que el cliente tenía el producto. |
"Yo cancelé esa suscripción" – recurrente cancelado (Visa 13.2, MC 4841)
El tarjetahabiente dice que un cargo recurrente siguió después de cancelar. El tiempo es todo el caso.
Evidencia que gana:
- Tu registro de cancelaciones mostrando que no existía solicitud antes de la fecha de cobro, o que llegó después. Súbelo como cancellation log.
- Los términos que el cliente aceptó al inscribirse (ciclo de cobro, ventana de cancelación). Las suscripciones de Merchant360 registran la inscripción, y los términos del plan se guardan con ella; súbelos como terms & conditions.
- El hilo de comunicación alrededor de cualquier conversación de cancelación, subido como communication log.
Si sí canceló antes del cargo y se cobró de todos modos, reembólsalo; ese caso está perdido de entrada. Prevención: haz fácil cancelar y confírmalo por correo. Un cliente que no te encuentra llama a su banco. En Merchant360, pausa la suscripción en Recurring para que el siguiente ciclo no cobre.
| En esta pantalla | What it does |
|---|---|
| Cancellation log | Tipo de documento para tu registro de solicitudes de cancelación y fechas. |
| Terms & conditions | Tipo de documento para los términos de cobro que el cliente aceptó al inscribirse. |
| Communication log | Tipo de documento para la conversación de cancelación. |
| Recurring → Pause | Detiene los ciclos futuros de la suscripción para que la disputa no se repita el siguiente mes. |
"No es lo que describieron" – disputas de calidad (Visa 13.3, MC 4853)
El tarjetahabiente dice que el producto o servicio salió defectuoso o distinto a lo anunciado. Estas giran sobre tus propios anuncios y políticas.
Evidencia que gana:
- Tu descripción del producto o alcance del servicio como se anunció, comparada con lo entregado. Súbela como product description.
- El recibo y cualquier registro de inspección o condición, subidos como itemized receipt.
- Tu política de devoluciones, y si el cliente intentó devolver o te dio oportunidad de resolver. Un tarjetahabiente que nunca te contactó ni devolvió el artículo debilita bastante su propio alegato. Sube la política como terms & conditions.
- El hilo de comunicación, siempre, como communication log.
Si el cliente sí te contactó y le ofreciste una solución que rechazó, dilo en la carta de respuesta; el redactor usa tus documentos, así que sube también el correo de la oferta.
| En esta pantalla | What it does |
|---|---|
| Product description | Tipo de documento para el anuncio, la cotización o el alcance del trabajo como se ofreció. |
| Itemized receipt | Tipo de documento para el recibo y cualquier registro de condición o inspección. |
| Terms & conditions | Tipo de documento para tu política de devoluciones y reembolsos. |
| Communication log | Tipo de documento para los mensajes del cliente y tus respuestas. |
"¿Y mi reembolso?" y "Me cobraron doble" (Visa 13.6, 12.6.1)
Credit not processed: el cliente dice que prometiste un reembolso que nunca llegó. Si sí reembolsaste, el registro con fecha, monto y el ARN (el número de referencia de la red) termina el caso; encuentra el reembolso en Transactions, descarga su recibo y súbelo como refund receipt. Soporte puede sacar el ARN si lo necesitas. Si no se prometió reembolso, presenta tu política de devoluciones y la comunicación que muestre por qué.
Duplicate processing: el banco ve dos cargos similares. O demuestras que fueron dos compras reales y separadas con dos recibos y dos códigos de autorización, ambos visibles en Transactions, o reembolsas el duplicado en cuanto lo detectas. Pelear un duplicado genuino solo suma una cuota a la pérdida.
Los códigos de la familia de autorización (como Visa 11.3, "no authorization") son la única familia normalmente imposible de ganar: si no existe autorización válida por el monto liquidado, el caso está prácticamente concedido. Casi nunca ocurren en Merchant360 porque cada venta corre una autorización en tiempo real.
Si reembolsas el duplicado después de que llegó el contracargo, dile al equipo de contracargos la fecha y el monto en el chat del caso para que el cliente no reciba doble abono.
| En esta pantalla | What it does |
|---|---|
| Refund receipt | Tipo de documento para el recibo de un reembolso que ya emitiste. |
| Transactions → Receipt | Descarga el recibo PDF de una venta o reembolso, con fecha, monto y código de aprobación. |
| Itemized receipt | Tipo de documento para cada una de dos compras separadas. |
| Chat with EPI chargeback team | Donde reportas un reembolso que emitiste después de abierto el caso, con su fecha y monto. |
El reloj es parte del caso
Los tarjetahabientes suelen tener hasta 120 días para disputar (75 en algunos códigos de autorización). Tu ventana para responder es mucho más corta y viene impresa en el caso: la columna Due en la página de Chargebacks y la fecha Response Due en Dispute Details son los números más importantes que hay ahí.
Responde temprano, no al último. La evidencia que llega después de la ventana es evidencia que no existe, por buena que sea. Awaiting evidence es el único estado que depende de ti, y si no sabemos de ti para la fecha límite el caso se acepta a favor del tarjetahabiente.
El correo de alerta de contracargos y solicitudes de copia es el aviso más temprano que recibes. Déjalo encendido en Account → Settings → Automated email reports, y agrega a sus destinatarios a quien abra tu correo.
Si la fecha límite está cerca y aún reúnes documentos, sube lo que tengas ahora y escribe al equipo; evidencia parcial a tiempo vence a evidencia completa tarde.
| En esta pantalla | What it does |
|---|---|
| Due | Columna en la página de Chargebacks: la fecha para la que tu respuesta debe estar dentro. |
| Response Due | La misma fecha dentro de Dispute Details en el caso, con la nota de que evidencia más temprana mejora las probabilidades. |
| Issuer window | En el panel del código de razón: cuántos días permite el emisor para este código. |
| Chargeback & retrieval alerts | El correo automático en Account → Settings que te avisa en cuanto llega un caso. |
Pelear el caso en Merchant360, paso a paso
La página del caso lo tiene todo: el alegato, la lista de evidencia, el cuadro de carga, el redactor de cartas, el chat y la opción de aceptar. Trabájala de arriba abajo.
Necesitas los documentos de la lista del código de razón como PDF, imágenes o exportaciones de correo. Cada carga es un archivo bajo un tipo de documento, y cada carga notifica al equipo de contracargos.
El AI Response Drafter es un empujón inicial. Lee el caso y tus cargas, redacta la carta para el código de razón exacto, te dice qué tan completo se ve el caso y lista qué subir para fortalecerlo. Tú editas, guardas, previsualizas el paquete y apruebas. Nuestro equipo lo presenta al banco.
Terminado se ve como Responded, y luego Won o Lost. Won devuelve tu dinero; Lost significa que la reversa queda. Si apruebas y luego encuentras otro documento, súbelo y escribe al equipo de inmediato.
- 1Abre el caso desde el aviso o en Money → Chargebacks. Lee el panel del código de razón; te dice el alegato y la lista exacta de evidencia para ese código.
- 2Reúne los elementos de la lista y súbelos uno por uno en Upload Evidence, eligiendo el Document type correspondiente. PDF, imágenes y exportaciones de correo sirven.
- 3Haz clic en Generate AI Response. Arma tus documentos y los datos de la transacción en una carta de refutación dirigida al código específico. Léela, edítala y haz clic en Save edits.
- 4Haz clic en Preview submission packet y revisa el PDF, luego haz clic en Approve & send to EPI. El caso pasa a Responded; Won devuelve tu dinero, Lost significa que la reversa queda.
| En esta pantalla | What it does |
|---|---|
| Upload Evidence | Lista de tipos de documento más un selector de archivo. Un archivo por carga; repite por cada documento. |
| Generate AI Response | Redacta la carta. Muestra completitud, confianza, evidencia citada, la regla de la red y acciones recomendadas. |
| Save edits / Re-draft from scratch | Guarda tus ediciones a la carta, o descarta el borrador y genera uno nuevo. |
| Preview submission packet / Download latest preview PDF | Arma el PDF del paquete para revisión y abre el más reciente. |
| Approve & send to EPI | Envía la carta aprobada y los documentos a nuestro equipo para presentarlos. La carta muestra APPROVED con la fecha. |
| Chat with EPI chargeback team | Haz una pregunta o reporta hechos nuevos del caso. |
El generador de borradores es un empujón inicial, no un sustituto de la evidencia. Una carta perfecta sin prueba de entrega pierde; una carta simple junto a una confirmación de entrega firmada gana.
Cuándo pelear y cuándo aceptar
Pelear no siempre es la decisión correcta de negocio. Pesa el monto disputado contra la cuota del contracargo, tu tiempo y tus probabilidades, que son excelentes cuando tienes la evidencia específica y pobres cuando no.
Acepta cuando el cliente tiene razón, cuando la evidencia no existe, o cuando el monto es menor que el esfuerzo. Aceptar una pérdida ocasional es normal; pelear todo con evidencia débil solo suma cuotas a las pérdidas.
En Merchant360, aceptar se hace en el caso con Accept the chargeback. Pregunta Are you sure?, explica que el caso se cierra, que el monto se queda con el tarjetahabiente y que no se puede deshacer, y luego pide el código enviado por texto a tu teléfono cuando el ajuste de 2FA de la página de Chargebacks está encendido. El caso termina como Accepted. No reembolses también al cliente; ya recibió el abono por el contracargo.
Vigila tu razón de contracargos, no solo cada caso. Las marcas de tarjetas monitorean las tasas, y un conteo creciente es señal de arreglar la causa (descriptor, cumplimiento de pedidos, flujo de cancelación), no solo de ganar más peleas. La lista Processor chargebacks & reversals te da el conteo por año.
Si aceptaste por error, el caso no se puede reabrir; escribe al equipo de contracargos desde el caso para que lo sepan.
| En esta pantalla | What it does |
|---|---|
| Accept the chargeback | Inicia la aceptación en el caso. |
| Are you sure? | Paso de confirmación: el caso se cierra, no puedes responder más y el monto se queda con el tarjetahabiente. |
| Enter the code we texted | Aparece cuando el interruptor de 2FA está encendido. Escribe el código enviado a tu celular. |
| Yes – accept and close the case | Cierra el caso como Accepted. |
| Cancel – I want to fight it | Se regresa y deja el caso abierto. |
| Chargeback acceptance requires 2FA via my cell phone | Interruptor en la página de Chargebacks que agrega el paso del código por texto a la aceptación. |
El manual de prevención
Cada contracargo prevenido vale más que uno ganado: sin cuota, sin tiempo, sin impacto en la razón.
- Descriptor de recibo claro: la mayoría de las disputas de "fraude" son en realidad "no reconocí el nombre en mi estado de cuenta". El nombre de tu negocio en los recibos viene de tu perfil de negocio.
- Responde mensajes rápido: los tarjetahabientes llaman a su banco cuando el negocio se queda callado.
- Reembolsa rápido cuando algo sale mal. Un reembolso cuesta la venta; un contracargo cuesta la venta más la cuota más la razón. Reembolsa desde Transactions en un clic.
- Confirmación de entrega en todo lo enviado, con firma sobre el umbral que elijas.
- Recurrentes: cancelación fácil, un correo de confirmación al ocurrir y un recordatorio antes de renovar. Administra las suscripciones en Recurring.
- Ventas tecleadas y en línea: deja que AVS y CVV hagan su trabajo; también son tu evidencia después. Fraud Tools en Billing Tools te deja fijar las verificaciones que rechazan ventas riesgosas antes de que se vuelvan disputas.
Si tu conteo de contracargos va subiendo, mira qué familia de razón se repite en la lista Closed; la familia te dice qué hábito de arriba corregir.
| En esta pantalla | What it does |
|---|---|
| Transactions → Refund | Reembolsa una venta antes de que el cliente vaya a su banco. |
| Fraud Tools | Ajustes que filtran las ventas tecleadas y en línea antes de aprobarlas. |
| Recurring | Donde las suscripciones se pausan, cancelan o editan para que las renovaciones no sorprendan al cliente. |
| Processor chargebacks & reversals | Tu historia de contracargos liquidados por año, con total neto, para vigilar la tendencia. |